Découvrez notre analyse complète des services financiers au Kenya, qui met en lumière les obstacles qui empêchent les entreprises en phase de démarrage, les jeunes et les femmes entrepreneures d’accéder aux financements dont ils ont besoin pour se développer.

Cette étude est une analyse approfondie, basée sur des échanges directs avec les banques, fintechs, investisseurs et entrepreneurs qui façonnent aujourd’hui le paysage financier du Kenya. Elle s'adresse à tous ceux qui travaillent sur l’inclusion financière, le développement des MPME ou l’investissement gender-lens en Afrique de l’Est.
Le Kenya est souvent célébré comme un pôle d'innovation financière en Afrique, berceau de M-PESA (qui a transformé la façon dont des millions de personnes accèdent à l'argent, le déplacent et le gèrent), hébergeant une scène fintech en plein essor, et doté d’un écosystème bancaire qui étend les services financiers à travers tout le pays. Pourtant, pour de nombreux jeunes entrepreneurs, en particulier ceux qui débutent ou les entreprises dirigées par des femmes, l’accès à des financements adaptés reste un obstacle majeur à la croissance.
Commanditée par la GIZ et réalisée par Intellecap, cette étude analyse dans quelle mesure les produits financiers actuellement disponibles au Kenya répondent réellement aux besoins des entreprises en phase de démarrage et aux tout premiers stades de leur développement, des jeunes entrepreneurs (18 à 35 ans) et des entreprises détenues par des femmes - trois catégories de bénéficiaires du programme IYBA SEED.
Comment l’étude a-t-elle été menée ?
Intellecap a combiné des recherches approfondies et des échanges directs au sein de l’écosystème financier : 19 parties prenantes ont été interviewées, parmi lesquelles 10 banques commerciales, des institutions de microfinance, des prestataires de crédit numérique, des réseaux d’investisseurs providentiels, des ONG et des associations professionnelles. Ces échanges ont été réalisés dans 12 agences bancaires et institutions de microfinance des comtés de Nakuru, Kisumu et Uasin Gishu et avec 6 clients qui ont pu témoigner de leur expérience sur le terrain (études de cas).
Cette étude s’articule autour de trois grandes catégories de prestataires de services financiers :
- Les institutions financières traditionnelles : banques commerciales et institutions de microfinance.
- Les solutions fintech : plateformes de crédit numérique et de prêt mobile.
- Les options de financement alternatives : investisseurs providentiels, ONG et sociétés de caution.
Pour chacune de ces catégories, le rapport évalue le niveau d’adéquation des services proposés dans huit domaines thématiques : produits de prêt, critères d’éligibilité, exigences en matière de garanties, les procédures de demande, taux d’intérêt, comptes d’épargne, services numériques et accompagnement non financier.
Les principales conclusions de l’étude ?
Cette étude très détaillée nous permet de voir que les services numériques et l’accompagnement non financier, notamment la formation, le mentorat et la mise en réseau, obtiennent de bons résultats dans l’ensemble.
- Les banques et les institutions de microfinance ont réalisé de réels progrès pour rapprocher leurs services des entrepreneurs grâce aux services bancaires mobiles et aux réseaux d’agences.
- Les prestataires de crédit fintech ont, quant à eux, considérablement facilité l’accès à l’emprunt : les prêts peuvent être approuvés en quelques minutes, et ce juste avec un smartphone et une pièce d’identité.
Mais lorsqu’il s’agit des fondamentaux (critères d’éligibilité, garanties et coût du crédit), les niveaux d’adéquation chutent fortement, tant pour les micro, petites et moyennes entreprises (TPME) que pour les entreprises détenues par des femmes :
- Les exigences en matière d’ancienneté excluent les entreprises en phase de démarrage.
- Les entreprises reposant sur les paiements en espèces et l’argent mobile sont pénalisées.
- Les garanties restent un obstacle majeur.
- Des produits bancaires spécifiquement destinés aux femmes existent, mais restent rarement suffisamment adaptés à leurs besoins.
- Le coût du crédit numérique est élevé.
- L’investissement providentiel au Kenya reste encore à ses débuts.
Avec un déficit de financement des MPME estimé à environ 19 milliards de dollars au Kenya et quelque 7,4 millions de TPME, dont la grande majorité dans le secteur informel, cette étude offre un éclairage détaillé et rare sur les défaillances du système auprès des entrepreneurs qui en ont le plus besoin, ainsi que sur les mesures concrètes qui pourraient contribuer à combler ce déficit.
Wébinaire #6 - Échange entre pairs : Préparer les entrepreneurs à accéder au financement
Cet échange entre pairs a permis d’explorer comment les SAE peuvent renforcer cet accompagnement et aider les entrepreneurs à devenir réellement prêts à accéder au financement.
Les services financiers kenyans sont-ils vraiment adaptés aux jeunes entrepreneurs et aux entreprises dirigées par des femmes ?
Découvrez notre analyse complète des services financiers au Kenya, qui met en lumière les obstacles qui empêchent les entreprises en phase de démarrage, les jeunes et les femmes entrepreneures d’accéder aux financements dont ils ont besoin pour se développer.
KENYA - Document d'orientation - Le comté de Kisumu présente ses axes politiques pour soutenir les MPME, les coopératives et les marchés locaux
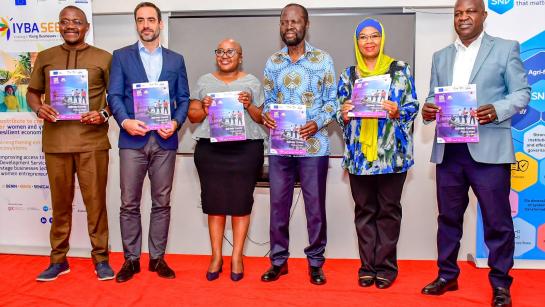
Les axes politiques du comté de Kisumu, en faveur des MPME et des entreprises locales, ont été rassemblés dans un document d'orientation désormais accessible à tous et présenté lors d'un grand événement. Ils proposent une feuille de route pour soutenir les producteurs locaux, améliorer l'accès aux marchés, promouvoir les achats locaux et bâtir des entreprises plus solides et plus résilientes dans tout le comté de Kisumu.
Conception et mise en œuvre de programmes inclusifs et sensibles au genre avec la théorie du changement
Ce guide vise à aider les praticiens à concevoir et à mettre en œuvre des programmes inclusifs et sensibles au genre en utilisant la théorie du changement (TdC).